
📝 この記事の要点
- 優先劣後出資比率30%を、2020年の1号ファンドから直近125号まで一貫して採用。当メディア比較対象の中でも最も手厚い水準
- 運営元は2026年7月時点で124件償還完了・元本割れ0件・遅延0件と公表
- 平均想定利回りは3.14%と控えめ。運用期間はほぼ全件6ヶ月に統一されている
- 国土交通省のデータベースで行政処分歴がないことも確認済み
基本データ
| 項目 | 内容 |
|---|---|
| サービス開始 | 2020年3月 |
| 分析対象件数 | 125件(公式ファンド一覧ページで確認できた全件) |
| 平均想定分配率 | 3.14% |
| 平均運用期間 | 6.0ヶ月 |
| 最低投資額 | 1万円〜 |
運営会社について
上場有無だけでなく、運営会社の実態が分かる情報をまとめました。
| 項目 | 内容 |
|---|---|
| 運営会社名 | プロパティエージェント株式会社(2004年2月設立) |
| 資本金 | 約6億1,725万円 |
| 従業員数 | 138名 |
| 資本関係 | ミガロホールディングス株式会社(東証プライム上場、証券コード5535)の完全子会社。2023年10月、プロパティエージェント自身の上場から株式移転により持株会社体制に移行 |
| 登録・許可 | 不動産特定共同事業法:金融庁長官・国土交通大臣第90号。宅地建物取引業免許(05)第083227号(5回更新、約20年の継続運用) |
| 行政処分歴 | 国土交通省「宅地建物取引業者」「ネガティブ情報等検索サイト」の両データベースで検索し、該当データなしを確認 |
| 訴訟・係争情報 | 調査した範囲では確認できず |
情報源:公式サイト・企業データベース・プレスリリース(2026年8月時点)。行政処分歴は国土交通省の公式データベースを直接検索して確認しており、一般的なWeb検索結果の要約のみに依拠していません。
はじめる前に確認したいポイント
| 項目 | 内容 |
|---|---|
| 中途解約・換金 | 原則不可(契約成立時交付書面受領後8日以内はクーリング・オフにより解除可能。その場合の返金振込手数料は投資家負担) |
| 出金口座 | 運用終了時の元本・分配金の振込手数料は無料 |
| 募集方式 | 抽選方式(人気ファンドは応募倍率が数倍に達することもある) |
| 会員ランク制度 | 確認できず |
CREAL・OwnersBookにあるような、投資額や取引実績に連動した会員ランク・優遇制度は、当メディアが調査した範囲では確認できませんでした。
全ファンドを直接確認:125件全件が成立、利回りは年々低下傾向
当メディアが公式サイトのファンド一覧ページを全ページ(42ページ)確認したところ、公開されている125件全件のステータスは「募集完了」(成立)でした。募集金額に対する応募金額の未達(募集不成立)は確認されませんでした。運営元も2026年7月時点で、124件が償還完了し、元本割れ・遅延はいずれも0件だったと公表しています。
想定分配率は2020年3月の1号ファンド(10.0%・6ヶ月)を最高値として、その後は緩やかに低下を続け、直近の119〜125号は2.7%で横ばいとなっています。運用期間はほぼ全件が6ヶ月(125件中124件)で、12ヶ月のファンドが1件確認できたのみでした。この極端に短く均一な運用期間は、他社と比べても際立った特徴です。
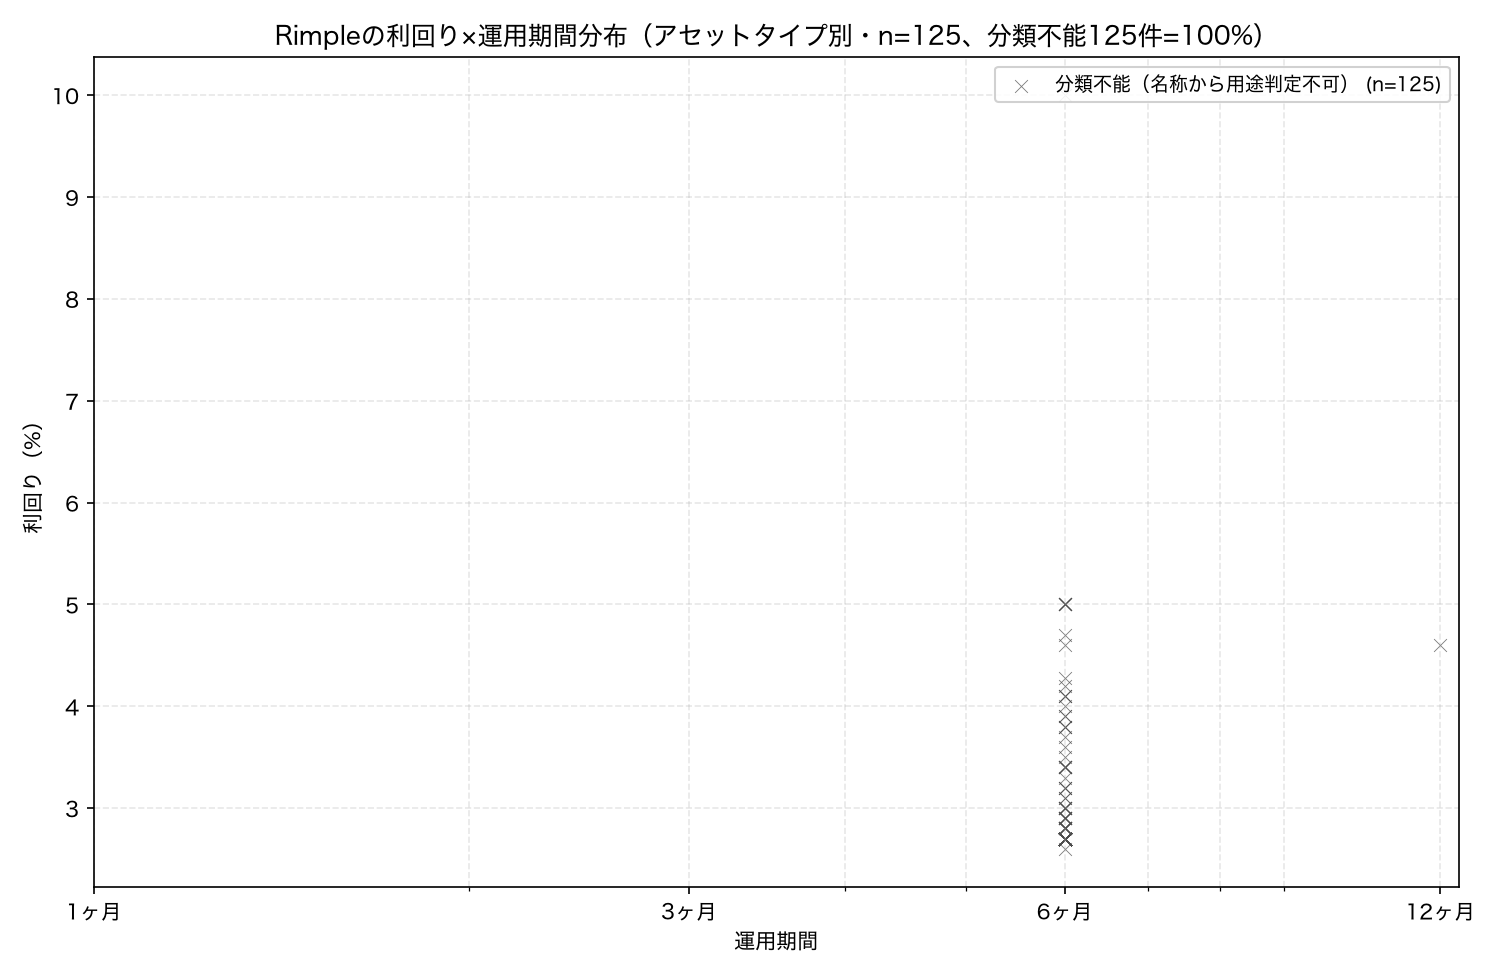 Rimple 125件の利回り×運用期間分布。他社の分析で使っているファンド名からの用途判定(レジデンス・オフィス/商業・ホテル・土地/開発)を同じロジックで試みましたが、「Rimple’s Selection #◯」という通し番号主体の命名のため、125件全件が判定不能でした。この点は正直に開示した上で、参考として利回り×運用期間の分布のみ示します。
図でも、運用期間がほぼ6ヶ月の1点(実際には多数のファンドが重なって表示)に集中しており、利回りが年を追うごとに下がってきた様子が縦方向のばらつきとして確認できます。
優先劣後比率30%が、2020年から一貫している
当メディアが公式サイトのファンド詳細ページを確認した範囲では、Rimpleは「優先劣後方式」を採用しており、投資家の出資額を全体の70%までの「優先出資」、残り30%をプロパティエージェント株式会社による「劣後出資」としています。万が一運用による損失が発生した場合、まず30%までは運営会社側の劣後出資が吸収する設計です。
この30%という比率は、当メディアが2020年3月の1号ファンド(クレイシア新宿)と直近の125号ファンドの両方で確認した限り、一貫して変わっていません。COZUCHI(4〜6%程度)やJointo α(10〜30%)と比べても高い水準で、当メディアの比較対象の中では最も手厚い劣後出資比率です。
ただし、この仕組みが実際の物件価格下落局面で機能したという記録は、当メディアが調査した範囲では見つかっていません。これは他社と共通する限界であり、「不動産クラファンの見極め方」で解説している通り、どのプラットフォームでも「まだ検証されていない」前提で捉える必要があります。
他社との位置付け
平均想定分配率3.14%・平均運用期間6.0ヶ月は、当メディア比較対象の中でJointo α(3.42%・10.7ヶ月)に次いで利回りが低い水準です。ただし運用期間はJointo αよりさらに短く、資金の回転効率という点では異なる性格を持ちます。劣後出資比率30%という設計は、CREALの実績開示の具体性とはまた違う角度で、投資家保護を重視するプラットフォームと言えます。
このプラットフォームのデータが参考になりやすい投資家像
- 利回りの高さより、劣後出資比率の厚さ(30%)を最優先で重視したい人
- 短期(6ヶ月)で資金を何度も回転させたい人
- 上場グループ運営という透明性・資本力を重視する人
まとめ
Rimpleは、劣後出資比率30%という当メディア比較対象の中でも際立って手厚い投資家保護設計と、東証プライム上場グループという運営基盤が特徴のプラットフォームです。一方で想定利回りは控えめで、直近は2.7%まで低下しています。リスクを抑えた短期運用を志向する投資家にとって参考になるデータですが、これは当メディアの独自分析であり、投資の推奨を意味するものではありません。