
📝 この記事の要点
- 東証プライム上場・飯田グループホールディングス系列のリビングコーポレーションが運営。国交省データベースで行政処分歴がないことも確認済み
- 優先劣後構造(劣後10%)に加え、マスターリース契約・信託銀行への分別管理も併用する多層的なリスク低減設計
- ただし2021年開始当初の7ファンドが想定利回り10%と際立って高く、平均値(4.56%)を押し上げている。それ以降の31件は平均3.35%程度と控えめな水準
基本データ
| 項目 | 内容 |
|---|---|
| サービス開始 | 2021年6月 |
| 分析対象件数 | 38件(自社商品20件・委託商品18件。公式ファンド一覧は計39件だが、募集金額の62%にとどまった1件は分析対象から除外) |
| 平均想定利回り | 4.56%(初期の高利回りファンドを除く31件では約3.33%) |
| 平均運用期間 | 9.2ヶ月 |
| 最低投資額 | 1万円〜 |
運営会社について
上場有無だけでなく、運営会社の実態が分かる情報をまとめました。
| 項目 | 内容 |
|---|---|
| 運営会社名 | 株式会社リビングコーポレーション(2015年8月設立) |
| 代表者 | 鈴木英樹氏(代表取締役社長) |
| 資本金 | 1億円 |
| 本社所在地 | 東京都渋谷区 |
| 資本関係 | 飯田グループホールディングス(東証プライム上場・分譲戸建住宅市場シェアNo.1)系列 |
| 登録・許可 | 宅地建物取引業、特定建設業、不動産特定共同事業許可を保有 |
| 行政処分歴 | 国土交通省「宅地建物取引業者」「ネガティブ情報等検索サイト」の両データベースで検索し、該当データなしを確認 |
| 訴訟・係争情報 | 調査した範囲では確認できず |
| 従業員数・監査法人 | 調査した範囲では確認できず |
情報源:公式サイト・企業データベース(2026年8月時点)。行政処分歴は国土交通省の公式データベースを直接検索して確認しており、一般的なWeb検索結果の要約のみに依拠していません。
⚠️ 「委託商品」は別の事業者が運営しています
property+には「自社商品」と「委託商品」の2種類があり、自社商品はリビングコーポレーション自身が運営者ですが、委託商品は株式会社アセット・インベストメント・パートナー、株式会社リード・リアルエステートといった、別の不動産特定共同事業者が運営しています。「property+ = リビングコーポレーションが全案件を運営している」わけではない点に注意してください。
はじめる前に確認したいポイント
| 項目 | 内容 |
|---|---|
| 中途解約・換金 | 原則不可(契約成立通知受領後8日以内はクーリング・オフにより解除可能) |
| 出金口座 | 出金手数料なし |
| 募集方式 | 先着方式(当メディアが取得した全39件の募集ページで「先着式」「先着順」等の先着系表記を確認。抽選方式の案件は確認されていない) |
| 会員ランク制度 | 確認できず |
CREAL・OwnersBookにあるような、投資額や取引実績に連動した会員ランク・優遇制度は、当メディアが調査した範囲では確認できませんでした(新規登録時のAmazonギフト券キャンペーン等は他社同様に見られますが、継続利用を優遇する制度ではないため区別しています)。
全ファンドを直接確認:初期の高利回りファンドが平均を押し上げる
当メディアが公式サイトのファンド一覧ページ(自社商品・委託商品それぞれ全ページ)を確認したところ、計39件のファンドのうち38件が募集金額の100%を達成しており、1件(委託商品「エクセレンスビルディング渋谷ファンド」)のみ62%にとどまっていました。この1件は募集不成立に近い状態と判断し、以降の分析は残り38件を対象としています。
平均想定利回り4.56%という数字だけを見ると、当メディア調査対象の他社と比べても遜色ない水準に見えます。しかし内訳を確認すると、2021年のサービス開始直後に組成された自社商品「Branche阿佐ヶ谷ファンド」1〜7号の7件が、いずれも想定利回り10%・運用期間3ヶ月という際立った条件になっており、この7件が平均値を大きく押し上げていることが分かりました。この7件を除いた残り31件で平均を計算し直すと、想定利回りは約3.33%、運用期間は約10.5ヶ月となり、他の直近ファンドと同水準の、控えめな数字になります。
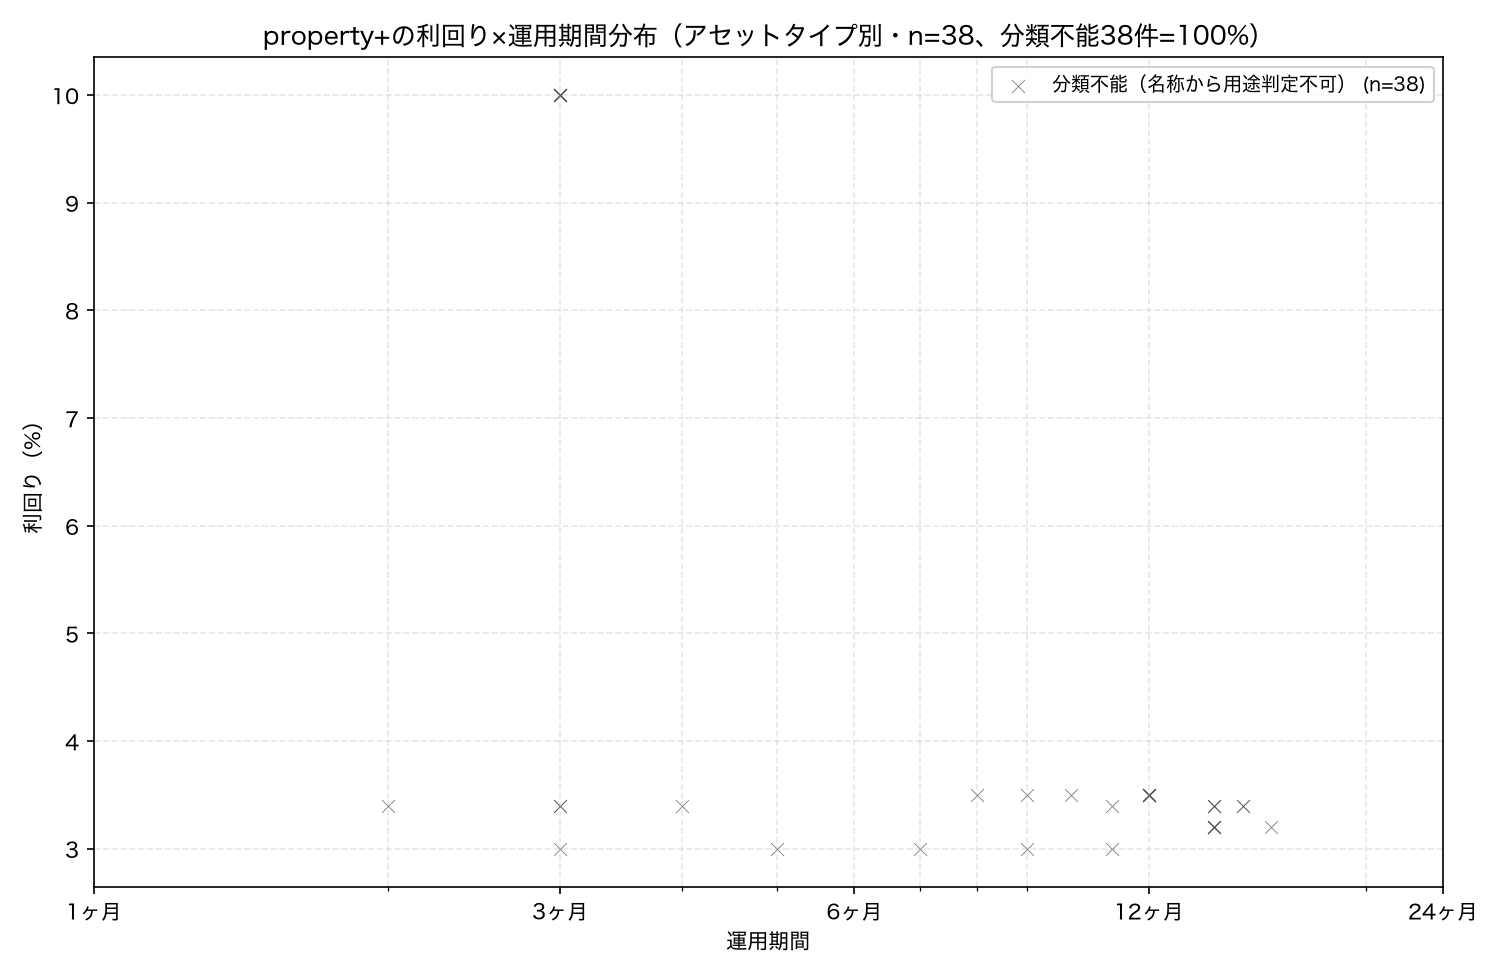 property+ 38件の利回り×運用期間分布。他社の分析で使っているファンド名からの用途判定(レジデンス・オフィス/商業・ホテル・土地/開発)を同じロジックで試みましたが、「Branche千代田ファンド」「quador名古屋市大前ファンド」のようなブランド名主体の命名のため、38件全件が判定不能でした。この点は正直に開示した上で、参考として利回り×運用期間の分布のみ示します。
図の左上に離れて位置する運用期間3ヶ月・想定利回り10%の点が、前述の「Branche阿佐ヶ谷ファンド」1〜7号です(7件とも同一条件のため、1点に重なって見えます)。それ以外の31件は運用期間2〜16ヶ月まで分散していますが、うち15件(約半数)が運用期間12〜14ヶ月・利回り3.2〜3.5%というレンジに集中しており、この外れ値がいかに平均値を押し上げていたかが視覚的にも分かります。
これはCOZUCHIの記事で解説した「平均値と中央値の乖離」と同じ構図です。サービス開始当初の限定的な条件のファンドを、現在の水準の代表値として見るのは早計だと考えられます。
優先劣後構造・マスターリース・信託分別管理の3点セット
公式サイトによれば、property+は複数のリスク低減策を併用しています。
- 優先劣後構造:売却損が生じた場合、まず運営会社側の劣後出資分から吸収する設計(劣後比率10%)
- マスターリース契約:運用物件の空室リスクに対し、賃料保証によって分配金減少を防ぐ設計
- 信託銀行への分別管理:投資家の未投資資金を、信託銀行を通じて分別管理(委託商品にのみ適用)
3つの対策を同時に確認できたのは、当メディアが比較した中でも property+ が初めてです。ただし、これらの設計が実際の市況悪化局面でどこまで機能するかは、他社と同様まだ検証されていません。
他社との位置付け
高利回り期の7件を除いた実態ベースの想定利回り(約3.33%)・運用期間(約10.5ヶ月)で見ると、CREAL(4.63%・19.3ヶ月)やJointo α(3.42%・10.7ヶ月)に近い、「効率よりも安定」志向のポジションです。マスターリース契約・信託銀行分別管理という組み合わせは、当メディアの比較対象の中でproperty+固有の特徴です。
このプラットフォームのデータが参考になりやすい投資家像
- 優先劣後構造に加え、空室対策・資金の分別管理まで複数の安全策が講じられている点を重視したい人
- 飯田グループホールディングスという、東証プライム上場の大手グループの後ろ盾を重視する人
- 「自社商品」と「委託商品」の運営主体の違いを理解した上で検討したい人
まとめ
property+は、東証プライム上場グループの後ろ盾と、優先劣後構造・マスターリース・信託分別管理という複数のリスク低減策を持つプラットフォームです。ただし公開データの平均利回りには、サービス開始当初の一時的な高利回りファンドの影響が含まれているため、直近の水準(約3.33%)で見た方が実態に近いと考えられます。これは当メディアの独自分析であり、投資の推奨を意味するものではありません。